Cobranza y capital de trabajo
Cobros, pagos y financiamiento para pymes
Cobrar y pagar son dos caras del mismo problema. Comparamos medios de cobro y opciones de financiamiento con criterios simples para decidir.
Para qué sirve esta guía
El objetivo no es sumar medios de pago por moda, sino elegir los que mejor se adaptan a tu margen, tu tipo de cliente y tu capacidad de conciliar. Esta guía de Cendoris ordena la decisión en tres pasos: qué medio conviene para cada venta, cuánto cuesta de verdad cada acreditación y cómo evitar que el financiamiento te deje sin aire. Está pensada para comercios de barrio, servicios que facturan a distancia y pymes que combinan mostrador con venta online.
Si esos tres puntos cierran, el resto de la cobranza se ordena sola.
QR, transferencia, débito y crédito: qué usa cada uno
La mayoría de los comercios termina ofreciendo varios a la vez. El punto no es cuál es mejor, sino cómo conviven sin complicar la caja.
En locales de barrio y ferias el cobro con QR se volvió habitual para ventas rápidas con billeteras digitales. La transferencia directa sigue fuerte entre pymes y clientes comerciales que pagan facturas. El débito aparece para montos chicos en mostrador y el crédito para tickets más grandes o en cuotas. En la práctica, la cobranza mezcla todos esos canales en un mismo día.
Cobro con QR
Ideal para mostrador ágil y servicios en calle. Acreditación rápida, pero revisá costo por operación y cómo entra al resumen diario.
Transferencia
Fuerte entre pymes. Pedí comprobante con número de factura y definí una cuenta única para que la conciliación no se disperse.
Débito en local
Resuelve montos chicos con velocidad. Conviene cuando la fila manda: menos espera, menos efectivo en caja.
Crédito y cuotas
Para compras grandes. Mirá el costo que absorbe el comercio y el plazo de cobro antes de ofrecerlo en todo el catálogo.
El cierre de caja diario evita que las comisiones y los plazos se mezclen con las ventas.
El problema real: la conciliación
Cada medio acredita en plazos distintos y con comisiones distintas. Si no llevás un registro ordenado, al final del mes no sabés cuánto cobraste de verdad ni cuánto te retuvieron. Es el trabajo menos visible y más importante de la cobranza.
Control simple de cierre
Al cierre del día, compará lo que dice el sistema de cobro con lo que entró a la cuenta. Las diferencias suelen ser comisiones, contracargos o ventas mal registradas. Anotá cada diferencia con fecha y medio, y revisala a la mañana siguiente antes de abrir.
Ver guía de operación y gestiónComisiones: cómo compararlas
No mires solo el porcentaje. Mirá el plazo de acreditación, porque cobrar hoy con una comisión algo mayor puede servir más que cobrar en diez días si necesitás la plata antes para pagar sueldos o reponer stock.
- Plazo de acreditación. Cuántos días tarda cada medio en estar disponible en tu cuenta.
- Costo del equipo. Si hay alquiler de terminal, mantenimiento o costo por operación.
- Contracargos. Qué pasa si una venta se desconoce y quién absorbe ese riesgo.
Armá una tabla con los dos o tres medios que más usás y comparalos en esas variables. Da una respuesta más clara que cualquier recomendación general.
Cobro presencial y cobro a distancia
Un comercio con local cobra distinto que un servicio que factura a distancia. En el local, la velocidad manda más que la comisión. A distancia, pesa la trazabilidad: que quede registro de quién pagó, cuándo y por qué concepto.
Muchas pymes mezclan ambos y terminan con registros inconsistentes. Definí un medio principal para cada tipo de venta y una cuenta de destino para cada canal. Ordena el trabajo administrativo sin sumar sistemas.
Cuándo el cliente pide pagar en cuotas
Las cuotas sin interés para el cliente suelen tener un costo para el comercio, aunque no se vea en la etiqueta. Antes de ofrecerlas en todo, calculá cuánto margen se consume por línea.
En rubros de ticket alto puede tener sentido para cerrar la venta. En productos de margen fino, muchas veces no cierra. La decisión debería depender del margen de cada línea, no de una política única para todo el local.
Capital de trabajo
Opciones de financiamiento
Cuando la caja no alcanza para cubrir el desfasaje entre pagos y cobros, aparecen varias alternativas. Cada una sirve para un caso distinto y tiene un costo diferente según plazo y riesgo.
Adelanto de cobros digitales
Permite acceder antes al dinero de ventas con tarjeta, a cambio de un costo. Sirve para baches cortos, cuando ya vendiste pero el dinero todavía no acreditó. Compará la tasa implícita según el plazo.
Descuento de cheques y línea bancaria
El descuento de cheques es común entre pymes que cobran a plazo. La línea de crédito bancaria requiere evaluación y suele tener mejor tasa, pero pide más papeles y tiempo. Elegí según urgencia y monto.
ContactanosBanca local y banca internacional en Argentina
Los bancos con presencia internacional suelen ofrecer productos diferenciados para pymes que importan o exportan. Para quien vende solo en el mercado local, la diferencia puede estar en la atención o en la rapidez de evaluación. Vale la pena comparar dos o tres entidades antes de decidir, sobre todo si combinás ventas locales con pagos al exterior.
Cómo elegir sin endeudarte de más
Antes de tomar financiamiento, respondé tres preguntas: para qué lo vas a usar, cómo lo vas a devolver y qué pasa si las ventas caen. Si las respuestas son vagas, conviene esperar.
Como regla práctica, la cuota no debería consumir una porción del margen que te deje sin aire. Y si es para comprar stock, que el plazo del crédito no sea más corto que el tiempo que tardás en vender ese stock.
Digitalización práctica del cobro
Automatizar la cobranza no requiere un sistema grande. Muchas pymes empiezan con recordatorios automáticos de vencimiento y una cuenta única donde caen todos los cobros. Con eso ya reducen el tiempo administrativo.
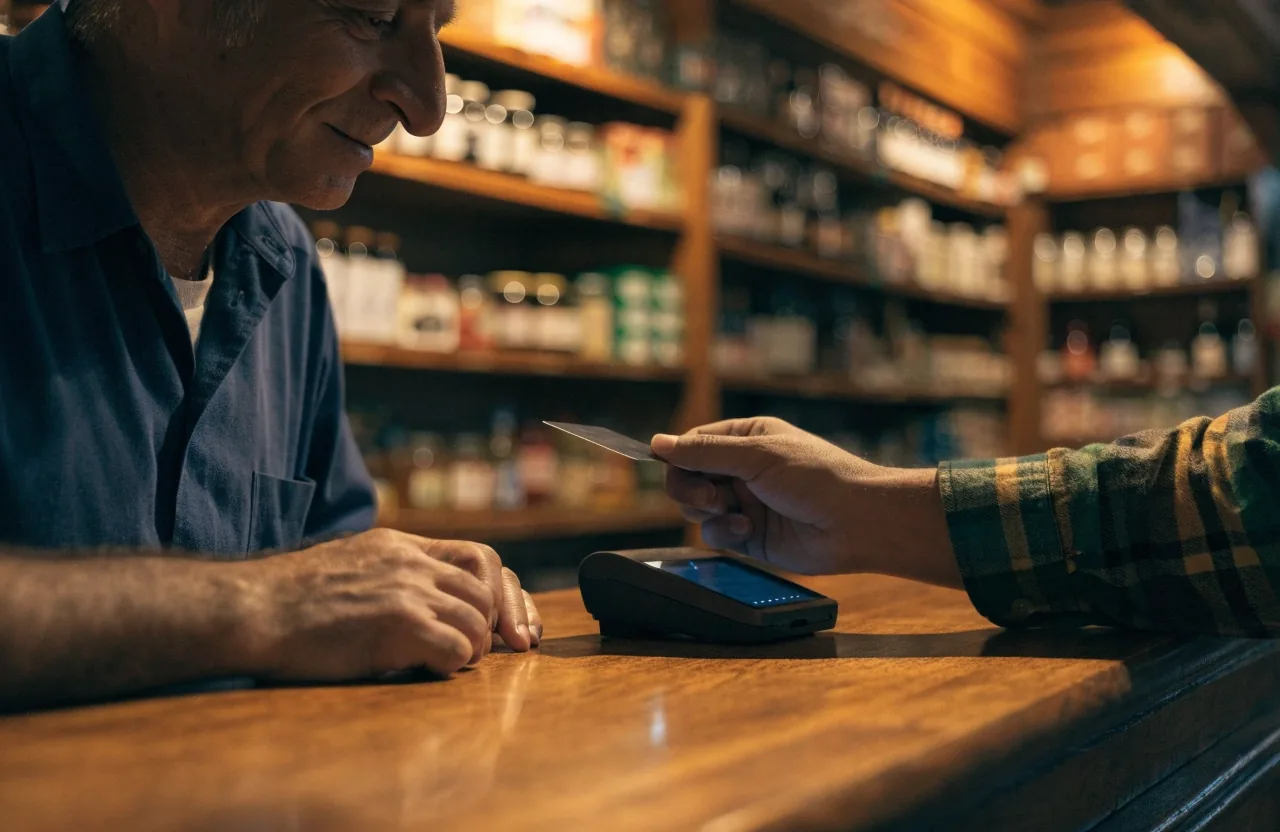
El siguiente paso es vincular el cobro con la factura para saber qué está pago y qué no sin revisar carpeta por carpeta. Cada paso suma tiempo recuperado que se puede dedicar a vender.
Preguntas frecuentes
Respuestas cortas para decidir qué medios ofrecer y cómo comparar costos antes de financiarte.
¿Conviene ofrecer todos los medios de cobro?
No siempre. Conviene ofrecer los que tus clientes usan y que puedas conciliar bien. Sumar un medio que no controlás genera más trabajo administrativo que ventas.
¿El adelanto de cobros digitales es caro?
Tiene un costo que depende del plazo. Compará la tasa implícita antes de decidir y usalo para baches cortos donde ya existe la venta.
¿Qué banco elijo para mi pyme?
Compará atención, rapidez de evaluación y productos según tu operación. No hay una respuesta única: depende de si vendés local o también operás con el exterior.
¿Cómo empiezo a ordenar la conciliación?
Elegí una cuenta única para los cobros, cerrá la caja cada día contra el resumen del sistema y vinculá cada cobro con su factura. Con esos tres hábitos la conciliación deja de acumularse.
Cobrá mejor, conciliá cada día
Elegí pocos medios bien controlados, compará comisiones con plazo en mano y financiá solo el desfasaje que podés devolver. Si necesitás ordenar la operación completa, seguí con la guía de gestión o escribinos.