Guía práctica para comercios y talleres
Ordenar la operación diaria de tu pyme
Qué entra, qué sale, qué se debe y qué se puede pagar. Caja, stock, cadena de pagos y eficiencia, sin sistemas costosos.
Flujo de fondos
La caja semanal como punto de partida
Un calendario semanal muestra cuándo entra y cuándo sale la plata, no solo cuánto.
Muchas pymes descubren que tienen semanas con saldo positivo y otras con saldo negativo dentro del mismo mes. Anotar cobros comprometidos, pagos fijos y compras variables en una planilla simple alcanza para anticipar los momentos de tensión y negociar plazos antes de que el problema llegue. Es la base de una gestión pyme ordenada y del control del flujo de fondos.
Cómo armarla en una tarde
Entradas reales
Anotá solo cobros comprometidos por semana, con fecha probable. Nada de ventas por cobrar sin fecha.
Salidas fijas
Alquiler, sueldos, servicios e impuestos. Van primero porque no esperan.
Saldo y alerta
Restá por semana. Si una semana da negativo, mové una compra o pedí una prórroga esa misma semana.
Separar la plata del negocio de la personal
Cuando la misma cuenta paga proveedores y gastos de la casa, el margen se vuelve invisible.
Es un error común en pymes familiares. Abrir una cuenta separada, aunque sea básica, y fijar un retiro mensual del dueño como sueldo ordena la lectura del negocio. A partir de ahí podés saber si la pyme genera excedente o si en realidad está financiando el consumo con capital de trabajo.
El retiro fijo también calma la discusión en casa: lo que excede queda para reponer stock, cubrir baches de cobro o formar un colchón para meses flojos. Sin esa regla, cada gasto personal parece chico y, sumado, se come la rentabilidad.
Stock: cuánto capital inmovilizado tenés
El stock es plata quieta. Dividí el valor del stock por el costo de ventas mensual y obtenés cuántos meses tenés guardados en la estantería. Si el número es alto para tu rubro, hay capital de trabajo para liberar.
No siempre la respuesta es comprar menos. Revisá qué productos no rotan y dejá de reponerlos. Liquidá lo lento, concentrá la compra en lo que gira y medí de nuevo al mes siguiente.
Plazos reales
La cadena de pagos y sus desfasajes
Toda pyme vive entre lo que paga y lo que cobra. Ese hueco lo financia alguien.
Cuando el cliente paga a 30 días y el proveedor exige 15, la diferencia sale de tu caja. Mapear la cadena con plazos reales permite negociar mejor: pedir una semana más al proveedor o proponer un pequeño descuento por pago anticipado a un cliente cumplidor.
Ver guía de cobros y financiamiento
Mapa simple de la cadena
- Días de cobro a clientesFecha real, no la de factura
- Días de pago a proveedoresQué plazo tenés hoy
- Brecha a financiarLa cubre tu capital de trabajo
Con esos tres números hablás con datos. Sin ellos, toda negociación es intuición.
Eficiencia operativa sin grandes inversiones
Eficiencia no significa comprar tecnología. Significa eliminar pasos que no agregan valor: doble carga de datos, aprobaciones innecesarias, traslados evitables.
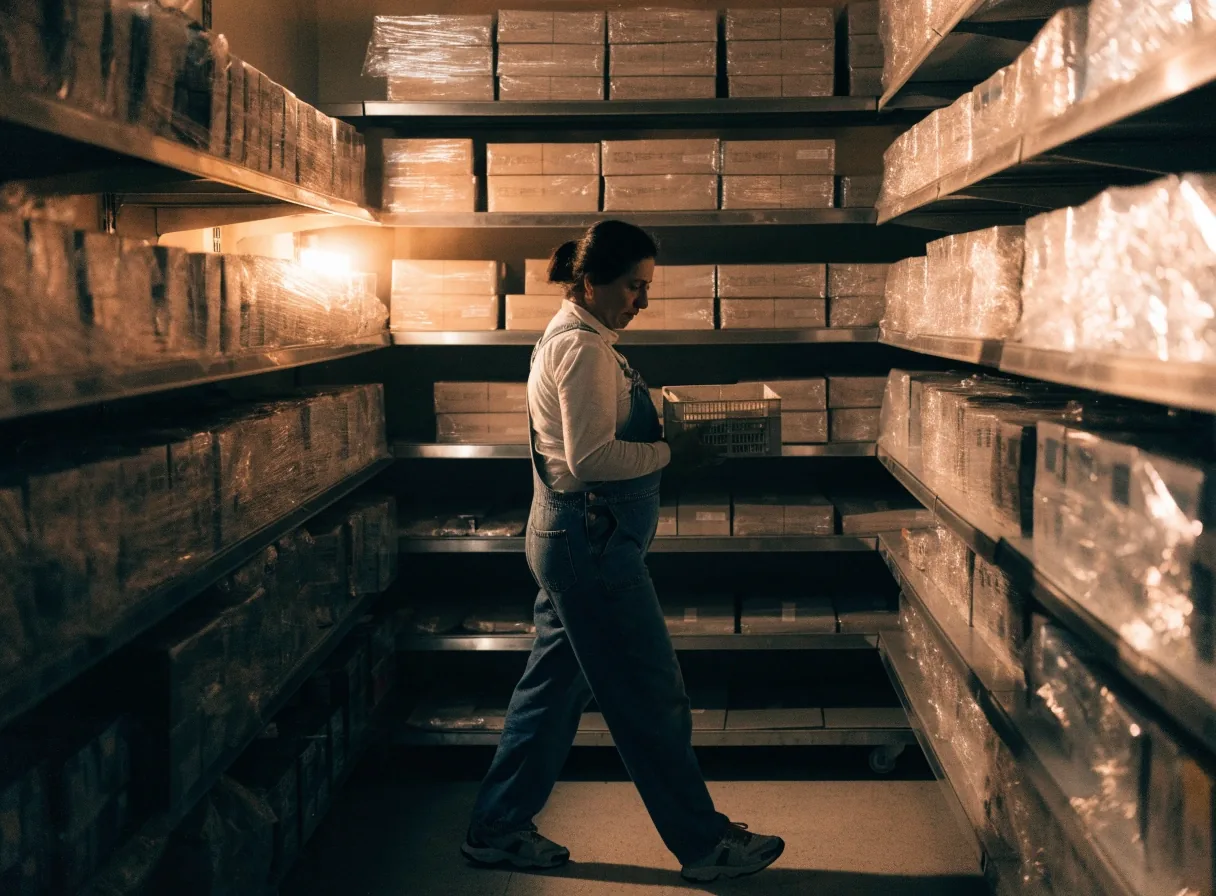
En un comercio chico, reorganizar el depósito para reducir tiempos de búsqueda o agrupar pedidos a proveedores en una sola entrega semanal libera horas del equipo sin costo.
Costos operativos: qué mirar cada mes
Los costos fijos merecen una revisión mensual, aunque no cambien. Alquiler, servicios, seguros y suscripciones digitales que se acumulan sin control.
Suscripciones
Listá software y herramientas. Tachá lo duplicado o sin uso. El ahorro va directo al flujo.
Servicios
Compará consumos mes a mes. Un salto sin explicación suele ser un equipo o un hábito.
Compras
Agrupá entregas y negociá volumen en lo que rota. Mejora margen sin tocar precios.
Cuándo conviene pedir financiamiento
El financiamiento no es malo por sí mismo, pero usarlo para tapar un desorden es distinto a usarlo para aprovechar una oportunidad. Si la caja está ordenada y aparece un pedido grande que exige comprar insumos antes de cobrar, una línea de capital de trabajo tiene sentido.
Si los costos superan las ventas todos los meses, el crédito solo posterga la decisión de fondo. Distinguir un caso del otro evita deuda que después cuesta. Ordená primero, financiá después.
Indicadores simples que sirven de verdad
Con cuatro números cubrís lo que importa en una pyme comercial. Medilos una vez al mes.
- Margen brutoSi vendés con ganancia antes de los gastos fijos.
- Días de cobro y de pagoExplican el hueco de caja entre vender y cobrar.
- Meses de stockRevelan cuánto capital tenés inmovilizado.
Delegar sin perder el control
Cuando el negocio crece, el dueño no puede hacer todo. Delegar cobranza o compras requiere reglas claras: hasta qué monto se decide solo, cuándo se consulta y cómo se reporta.
Sin esas reglas, la delegación se vuelve desorden. Con ellas, el dueño gana tiempo para precios, proveedores nuevos o expansión.
Preguntas frecuentes
¿Necesito un software para ordenar la caja?
No necesariamente. Una planilla bien armada resuelve el punto de partida. El software ayuda cuando el volumen crece y la carga manual empieza a fallar.
¿Cada cuánto conviene revisar los costos fijos?
Una vez por mes es razonable para una pyme chica. Alquiler, servicios, seguros y suscripciones se revisan en una misma sentada de media hora.
¿Qué hago si el stock no rota?
Revisá qué productos no se venden, liquidá lo que puedas y ajustá la reposición. Liberar ese capital mejora el flujo sin pedir crédito.
¿Querés seguir con números y plazos? La guía de cobros explica anticipos, descuentos y líneas de trabajo.
Ver guía de cobros y financiamientoOrdená la caja y el resto se ordena
Empezá por la planilla semanal, separá las cuentas y medí cuatro números al mes. Si necesitás ayuda para contactarnos, escribinos. Estamos en Av. Leandro N. Alem 650, C1001 CABA, de lunes a viernes de 9:00 a 18:00.